Assurer le matériel informatique de l’entreprise : garanties, budget et limites à vérifier
Un ordinateur portable volé, un café renversé sur une tablette ou un dégât des eaux dans les locaux peuvent immobiliser une activité bien au-delà du prix de l’appareil. Une assurance matériel informatique entreprise aide à financer la réparation ou le remplacement du parc, à condition de choisir des garanties adaptées aux usages réels : bureau, domicile, déplacements et espaces partagés.
Ce que protège réellement une assurance matériel informatique
Cette assurance couvre les biens physiques nécessaires au travail : ordinateurs fixes et portables, écrans, tablettes, smartphones professionnels, imprimantes, scanners, disques durs externes et, selon le contrat, certains périphériques. Elle peut être souscrite seule ou intégrée à une assurance multirisque professionnelle. Son objectif est de limiter la perte financière causée par un sinistre touchant le matériel appartenant à l’entreprise.
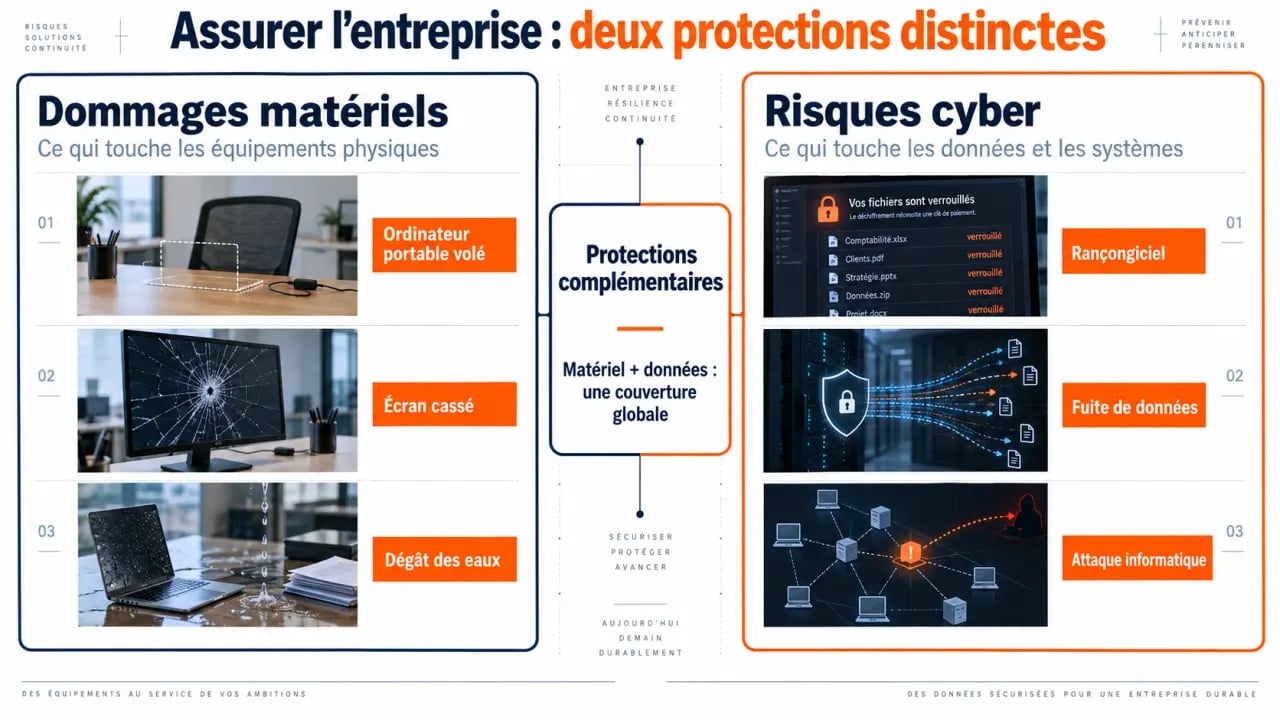
Les garanties courantes couvrent notamment le vol, les chutes et casses accidentelles, le déversement de liquides, les dommages électriques, les pannes prévues au contrat, le vandalisme, le dégât des eaux, l’incendie et les catastrophes naturelles. La liste précise varie toutefois d’un assureur à l’autre. Le matériel audiovisuel, par exemple, n’entre pas systématiquement dans le périmètre et peut nécessiter un contrat distinct.
Une assurance non obligatoire, mais souvent stratégique
Aucune obligation légale n’impose à une TPE, une PME ou un indépendant d’assurer ses ordinateurs professionnels. Renoncer à cette protection revient donc à s’auto-assurer : l’entreprise supporte intégralement le coût d’un incident, y compris l’achat urgent d’équipements de remplacement. Cette décision peut convenir à un parc très limité et facilement remplaçable. Elle devient plus risquée lorsque plusieurs salariés dépendent chaque jour de leurs outils numériques.
La disponibilité du parc informatique soutient les routines de travail, les accès aux dossiers et la relation client. Lorsqu’un poste disparaît ou devient inutilisable, le problème ne se limite pas à sa valeur comptable. Il faut reconfigurer un appareil, restaurer les accès, réinstaller les logiciels et parfois réorganiser les priorités d’une équipe. Évaluer ce temps de remise en service aide à choisir une garantie de matériel de remplacement ou une option de perte d’exploitation.
Lire les garanties, exclusions et remboursements avant de comparer les prix
Un bon contrat ne se juge pas uniquement à la liste des sinistres annoncés. Les modalités d’indemnisation déterminent ce que l’entreprise percevra réellement après un vol ou une casse. Demandez donc les plafonds par appareil et par sinistre, les territoires couverts, les conditions de surveillance en déplacement et les exclusions liées à une négligence, à l’usure ou à un défaut connu.
| Point à vérifier | Pourquoi c’est décisif |
|---|---|
| Valeur à neuf ou vétusté | La valeur à neuf facilite le financement d’un équipement équivalent. La vétusté applique une décote liée à l’âge du matériel. |
| Franchise | Cette somme reste à la charge de l’entreprise pour chaque sinistre. Une cotisation basse peut cacher une franchise élevée. |
| Plafond de garantie | Il doit couvrir la valeur totale du parc, et pas seulement quelques ordinateurs isolés. |
| Matériel de remplacement | La location temporaire peut réduire l’arrêt de production pendant la réparation ou l’expertise. |
| Récupération de données | Cette prestation est souvent proposée séparément et ne doit pas être considérée comme incluse sans vérification. |
Ne pas confondre dommage matériel et risque cyber
L’assurance informatique couvre le hardware : un écran cassé, un ordinateur portable dérobé ou un serveur endommagé par un sinistre. L’assurance cyber répond à des événements numériques, comme un ransomware, une fuite de données, une attaque par déni de service ou les frais de gestion d’une crise informatique. Ces protections sont complémentaires et ne se remplacent pas.
La responsabilité civile professionnelle répond à une autre logique : elle indemnise les dommages causés à un tiers dans le cadre de l’activité. Elle ne remplace donc pas une assurance de parc informatique. Pour éviter les doublons et les lacunes, faites relire l’ensemble des garanties par un conseiller ou un courtier.
Télétravail, nomadisme et coworking : les détails qui changent la couverture
Le matériel confié à un salarié en télétravail peut être couvert comme celui utilisé dans les locaux, mais cette situation doit apparaître clairement dans les conditions du contrat. L’adresse du domicile, le transport, le stockage de l’appareil et les circonstances du vol peuvent influer sur la prise en charge. La même vigilance s’impose pour un freelance qui travaille depuis chez lui ou dans un espace de coworking.
Assurances professionnelles : obligations et garanties utiles — Découvrez quelles assurances sont obligatoires ou facultatives selon l’activité et la situation de votre société.
Déplacements et usage hors des murs
Avant de souscrire, vérifiez la couverture pendant les trajets, les rendez-vous clients, les missions et les déplacements internationaux. Certains contrats limitent la garantie à la France, à une durée de séjour ou à des lieux sécurisés. Le matériel prêté à un prestataire, utilisé dans un tiers-lieu ou laissé dans un véhicule demande aussi une lecture attentive des exclusions.
Une politique interne simple renforce la prévention : inventaire avec numéro de série, attribution nominative des appareils, housses de protection, sauvegarde régulière et consignes de déclaration immédiate. Ces mesures ne remplacent pas l’assurance. Elles facilitent toutefois la preuve de propriété et accélèrent le traitement du dossier.
Quel budget prévoir pour assurer son parc informatique ?
Le tarif dépend de la valeur déclarée, du nombre d’équipements, du secteur, des déplacements, de l’historique des sinistres et des garanties retenues. À titre de repère, le budget annuel indiqué pour assurer les équipements d’une entreprise réalisant 500 000 € de chiffre d’affaires se situe entre 450 et 1 000 €. Ce montant ne vaut pas devis : une entreprise dotée de machines haut de gamme, de nombreux smartphones ou d’un parc très mobile peut se situer au-delà.
Pour comparer utilement, mettez en regard la cotisation annuelle avec trois critères : la franchise, le plafond d’indemnisation et le mode de remboursement. Une formule à 600 € par an appliquant une forte décote aux portables de trois ans n’offre pas la même protection qu’un contrat un peu plus cher prévoyant une valeur à neuf et un appareil relais.
Assurance classique ou leasing assuré : choisir selon la gestion du parc
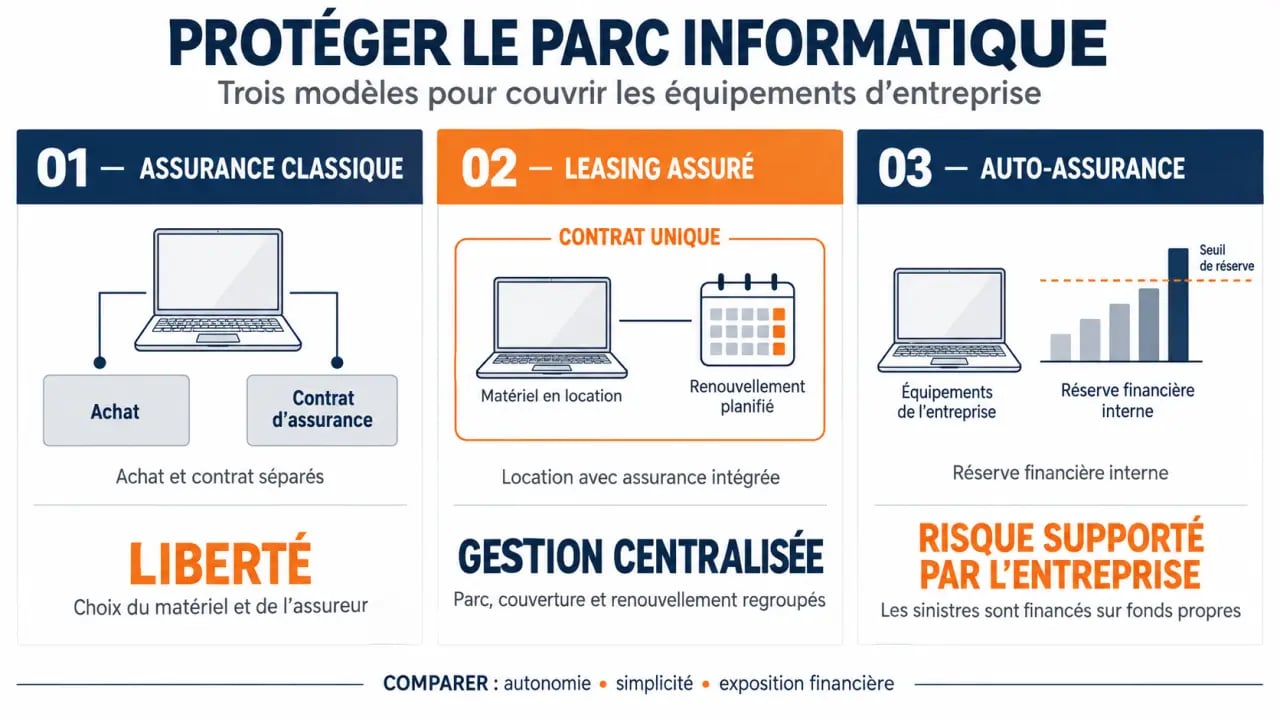
L’achat des équipements suivi d’une assurance séparée convient aux entreprises qui souhaitent posséder leur matériel et maîtriser elles-mêmes son renouvellement. Le leasing avec assurance intégrée transforme l’investissement initial en dépense récurrente : l’entreprise loue les appareils, bénéficie parfois d’une gestion centralisée, puis les renouvelle selon l’échéance prévue. Certains modèles annoncent un renouvellement automatique tous les 3 ans.
- Assurance classique : davantage de liberté dans le choix des appareils et de l’assureur, mais l’inventaire, le renouvellement et les sinistres restent à gérer séparément.
- Leasing assuré : approche clé en main, pertinente si le parc évolue souvent ou si l’entreprise veut lisser sa trésorerie. Il faut vérifier les responsabilités en cas de casse, de vol et de restitution.
- Auto-assurance : réserve financière interne plutôt que contrat. Cette solution suppose de pouvoir absorber sans difficulté un remplacement multiple et un arrêt d’activité.
La démarche à suivre après un sinistre
Prévenez l’assureur dans le délai prévu, conservez l’appareil endommagé lorsque c’est possible et réunissez la facture d’achat, le numéro de série, les photos, l’inventaire et les circonstances précises. En cas de vol, un dépôt de plainte est généralement indispensable. N’engagez pas de réparation importante sans accord lorsque le contrat prévoit une expertise. Ces réflexes permettent à l’assureur de vérifier la garantie, d’appliquer la franchise et de proposer une réparation, un remplacement ou une indemnisation.
Avant de signer, demandez le Document d’Information sur le Produit d’Assurance (IPID), puis comparez les conditions générales et les devis à parc identique. La meilleure assurance matériel informatique entreprise est celle qui correspond à la valeur de vos équipements, à leurs lieux d’utilisation et au niveau de continuité attendu par vos clients.