Audit d’entreprise : vérifier les risques avant de signer une acquisition
Un audit d’entreprise vérifie, à partir de documents et de contrôles, si les informations présentées reflètent la réalité et si les pratiques respectent les règles applicables. Il peut porter sur les comptes, les contrats, la fiscalité, les ressources humaines ou les processus. Pour un dirigeant comme pour un repreneur, son intérêt est concret : identifier les risques avant qu’ils ne deviennent une perte, un litige ou une mauvaise décision.
Définir la décision à sécuriser avant de choisir l’audit
L’audit consiste à comparer une situation observée à un référentiel : obligations légales, normes comptables, engagements contractuels ou procédures internes. L’auditeur collecte des éléments probants, analyse les écarts et formule des conclusions dans un périmètre défini. Il ne s’agit donc pas d’un simple avis sur la bonne santé de l’entreprise.
Testez vos connaissances sur l’audit d’entreprise
Répondez aux six questions. Votre réponse est évaluée dès sa sélection.
Le diagnostic oriente ; l’audit vérifie. Un diagnostic peut révéler une rentabilité insuffisante ou une organisation fragile. L’audit approfondit ces constats : les marges annoncées sont-elles justifiées ? Les stocks existent-ils réellement ? Les validations de paiement fonctionnent-elles ? Les deux démarches sont complémentaires, même si leurs appellations varient selon les missions.
Un audit volontaire devient utile avant une croissance rapide, une levée de fonds, une réorganisation ou face à des tensions de trésorerie. Il peut aussi cibler un dysfonctionnement précis, comme des écarts de stock répétés. Mieux vaut formuler une question opérationnelle que demander de « tout auditer » sans priorité.
Définissez également votre seuil de décision : quel constat ferait suspendre un investissement, modifier un prix ou imposer une correction préalable ? Un contrat client résiliable au changement d’actionnaire peut compter davantage qu’une petite erreur comptable. Cette hiérarchie évite de confondre volume d’anomalies et gravité réelle : le rapport doit éclairer un arbitrage, pas seulement accumuler des observations.
Choisir les domaines à contrôler selon les risques
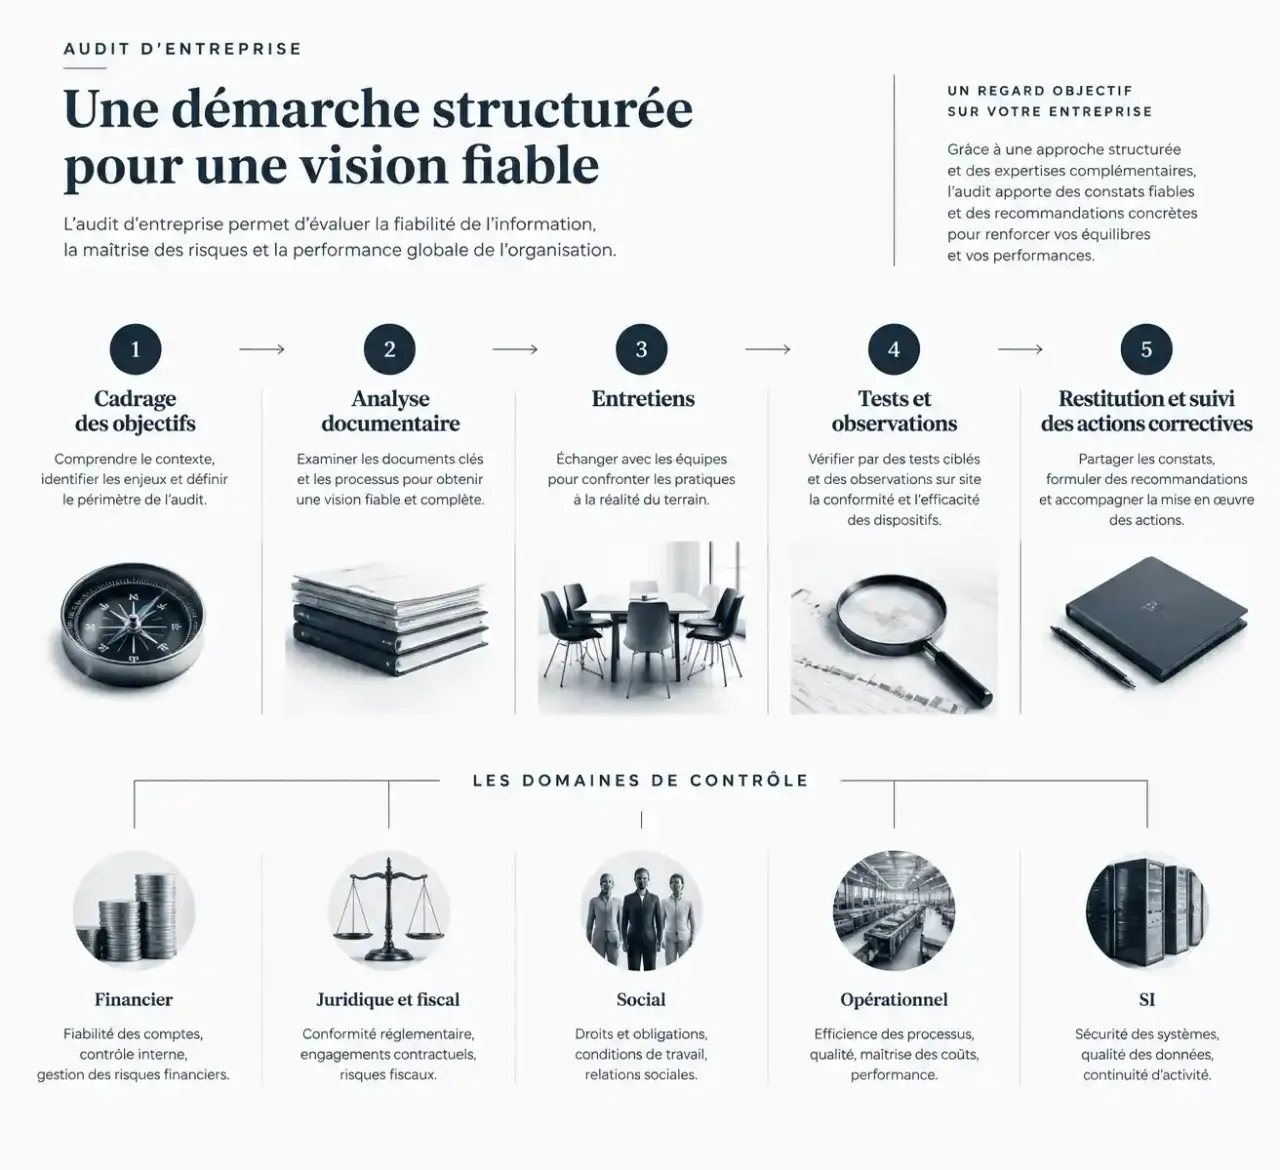
Les types d’audits se combinent. Une entreprise industrielle pourra examiner ses stocks et ses obligations environnementales ; une société de services, ses contrats, sa masse salariale et la sécurité de ses données. Le périmètre dépend de l’activité et de la décision envisagée.
| Domaine | Principaux contrôles | Utilité |
|---|---|---|
| Comptable et financier | Comptes, actifs, dettes, trésorerie, besoin en fonds de roulement | Apprécier la fiabilité financière et les besoins de financement |
| Juridique et fiscal | Statuts, contrats, sûretés, contentieux, déclarations et paiements fiscaux | Repérer les engagements et les risques de redressement ou de litige |
| Social | Contrats de travail, paie, congés, durée du travail, cotisations | Identifier les non-conformités et engagements envers les salariés |
| Opérationnel et qualité | Achats, production, procédures, contrôle interne, référentiel ISO 9001 si applicable | Réduire les erreurs et améliorer les processus |
| SI, conformité et environnement | Accès informatiques, sauvegardes, RGPD, autorisations et obligations environnementales | Évaluer la continuité d’activité et la conformité |
L’audit financier examine notamment les deux grandes catégories d’actif : l’actif immobilisé et l’actif circulant. Il rapproche leur valeur comptable de leur réalité économique. Une créance ancienne peut être difficile à recouvrer ; un stock invendable peut nécessiter une dépréciation. Au passif, l’analyse couvre notamment les emprunts, dettes fournisseurs, dettes fiscales et comptes courants d’associés.
Les contrôles transversaux sont essentiels. Une licence logicielle expirée relève à la fois des contrats et du fonctionnement informatique. Une mauvaise gestion des heures supplémentaires peut créer un risque social et modifier l’appréciation des charges futures.
Distinguer obligation légale, audit interne et mission externe
L’audit légal ne se confond pas avec un audit volontaire
En France, la certification légale des comptes relève du commissaire aux comptes. Sa nomination dépend notamment de la forme juridique, de la taille de l’entreprise, de son appartenance à un groupe et de situations particulières. Un audit contractuel répond, lui, à un besoin défini avec le client et ne remplace pas une certification obligatoire.
Les seuils de 8 millions d’euros de chiffre d’affaires, 4 millions d’euros de total de bilan et 50 salariés, avec dépassement de deux critères sur trois, correspondent à des seuils antérieurs du régime général. Ils ne doivent pas être utilisés seuls pour déterminer une obligation actuelle. Faites vérifier les montants en vigueur, les règles de franchissement et les dispositions propres aux groupes avant toute décision de nomination.
Choisir un intervenant compétent et indépendant
L’audit interne est organisé au sein de l’entreprise pour évaluer ses risques et ses contrôles. Son objectivité suppose une autonomie suffisante par rapport aux activités examinées. L’audit externe est confié à un intervenant extérieur ; cette qualité ne dispense pas de vérifier ses éventuels conflits d’intérêts.
Selon la mission, sollicitez un expert-comptable ou un cabinet d’audit pour les analyses financières, un avocat pour les questions juridiques, un avocat fiscaliste pour la fiscalité, ou des spécialistes RH, cybersécurité et environnement. Un notaire peut intervenir sur les aspects immobiliers et patrimoniaux. Exigez une lettre de mission précisant périmètre, exclusions, confidentialité, calendrier, honoraires et livrables.
Préparer les pièces et organiser les contrôles
La préparation conditionne la qualité de la mission. Désignez un interlocuteur, centralisez les documents dans un espace sécurisé et signalez les pièces manquantes. Les données personnelles et informations sensibles doivent rester accessibles aux seules personnes autorisées.
- Comptabilité : comptes annuels, grand livre, balances, relevés bancaires, inventaires et échéanciers d’emprunts.
- Fiscalité : déclarations, justificatifs de paiement et échanges avec l’administration.
- Juridique : statuts, procès-verbaux, contrats clients et fournisseurs, baux, assurances, marques et contentieux.
- Social : contrats de travail, bulletins de paie, accords collectifs et suivi du temps de travail.
- Exploitation : procédures, indicateurs, incidents, droits d’accès et dispositifs de sauvegarde.
La mission suit généralement une progression : cadrage des objectifs, analyse documentaire, entretiens, tests et observations, puis restitution. L’auditeur rapproche les déclarations des justificatifs et des pratiques constatées. Il peut travailler par échantillonnage : un audit ne garantit pas l’absence de toute erreur ou fraude.
Le coût et le délai dépendent du nombre d’entités, des domaines examinés, du volume de transactions et de la qualité des pièces. Pour comparer des devis, vérifiez surtout les investigations prévues, les compétences mobilisées et les exclusions, plutôt que le seul montant final.
Avant une acquisition, transformer les constats en protections
L’audit de reprise, également appelé due diligence, vérifie les informations du cédant avant l’engagement définitif. Il recherche notamment les passifs non identifiés, litiges, dépendances commerciales et besoins de trésorerie. Une rentabilité affichée ne suffit pas si des investissements indispensables ont été différés ou si des créances restent incertaines.
Les constats peuvent conduire à ajuster le prix, demander une régularisation préalable ou négocier des protections contractuelles. La garantie d’actif et de passif peut couvrir certains risques selon sa rédaction ; elle ne remplace pas les vérifications. Les conseils juridiques doivent adapter les clauses à l’opération.
Le rapport doit distinguer les faits établis, les incertitudes et les limites des travaux. Demandez une synthèse hiérarchisée indiquant, pour chaque risque significatif, ses conséquences possibles et les mesures envisageables. Un document absent n’établit pas automatiquement une anomalie, mais limite la conclusion.
Enfin, attribuez chaque action corrective à un responsable avec une échéance et une preuve attendue. Corriger un droit d’accès excessif, provisionner une dette ou renégocier un contrat ne produit d’effet que si l’exécution est suivie. La valeur de l’audit se mesure aux décisions qu’il permet de prendre et aux corrections réellement mises en œuvre.