Consolidation des comptes : les seuils à vérifier avant de choisir parmi 3 méthodes
La consolidation des comptes présente les sociétés d’un groupe comme une seule entité économique. Elle permet de mesurer son patrimoine, son endettement et ses résultats sans compter deux fois les échanges internes. Pour une holding ou une direction financière, trois décisions structurent l’exercice : déterminer l’obligation légale, délimiter les sociétés concernées et appliquer la méthode correspondant au contrôle exercé.
Une vision du groupe que les comptes individuels ne donnent pas
Chaque société conserve ses comptes individuels, qui décrivent sa propre situation juridique et financière. Les comptes consolidés s’y ajoutent : ils restituent la réalité économique de l’ensemble formé par la société mère et les entités comprises dans son périmètre de consolidation.
Testez vos connaissances sur la consolidation des comptes
Répondez aux six questions. Une seule réponse est correcte pour chacune.
Consolider ne consiste donc pas simplement à additionner les bilans et les résultats. Une vente entre deux filiales constitue un produit pour l’une et une charge pour l’autre, mais elle ne représente pas une vente à un client extérieur. De même, un prêt interne ne crée pas, à lui seul, une dette du groupe envers un tiers.
Les comptes consolidés neutralisent ces opérations et harmonisent les pratiques comptables. Ils comprennent notamment un bilan, un compte de résultat et une annexe, complétés par les états exigés par le référentiel retenu. Ils servent aux actionnaires, prêteurs et dirigeants pour apprécier la rentabilité, les engagements et la capacité de financement du groupe.
Le noyau de cette lecture est la frontière économique du groupe : avant de demander « combien avons-nous vendu ? », il faut demander « à qui avons-nous vendu ? ». Distinguer systématiquement partenaires internes et clients externes dès la saisie comptable évite de reconstruire cette frontière à chaque clôture. Un référentiel partagé des contreparties devient ainsi aussi important que le plan de comptes.
Obligation légale : vérifier le contrôle, les seuils et les exemptions
En France, l’article L. 233-16 du Code de commerce encadre l’établissement des comptes consolidés par les sociétés commerciales contrôlant exclusivement ou conjointement d’autres entreprises. L’analyse commence par les liens de contrôle, puis par les exemptions éventuelles : détenir des participations ne suffit pas à conclure automatiquement à une obligation.
Les seuils à retenir et leur évolution
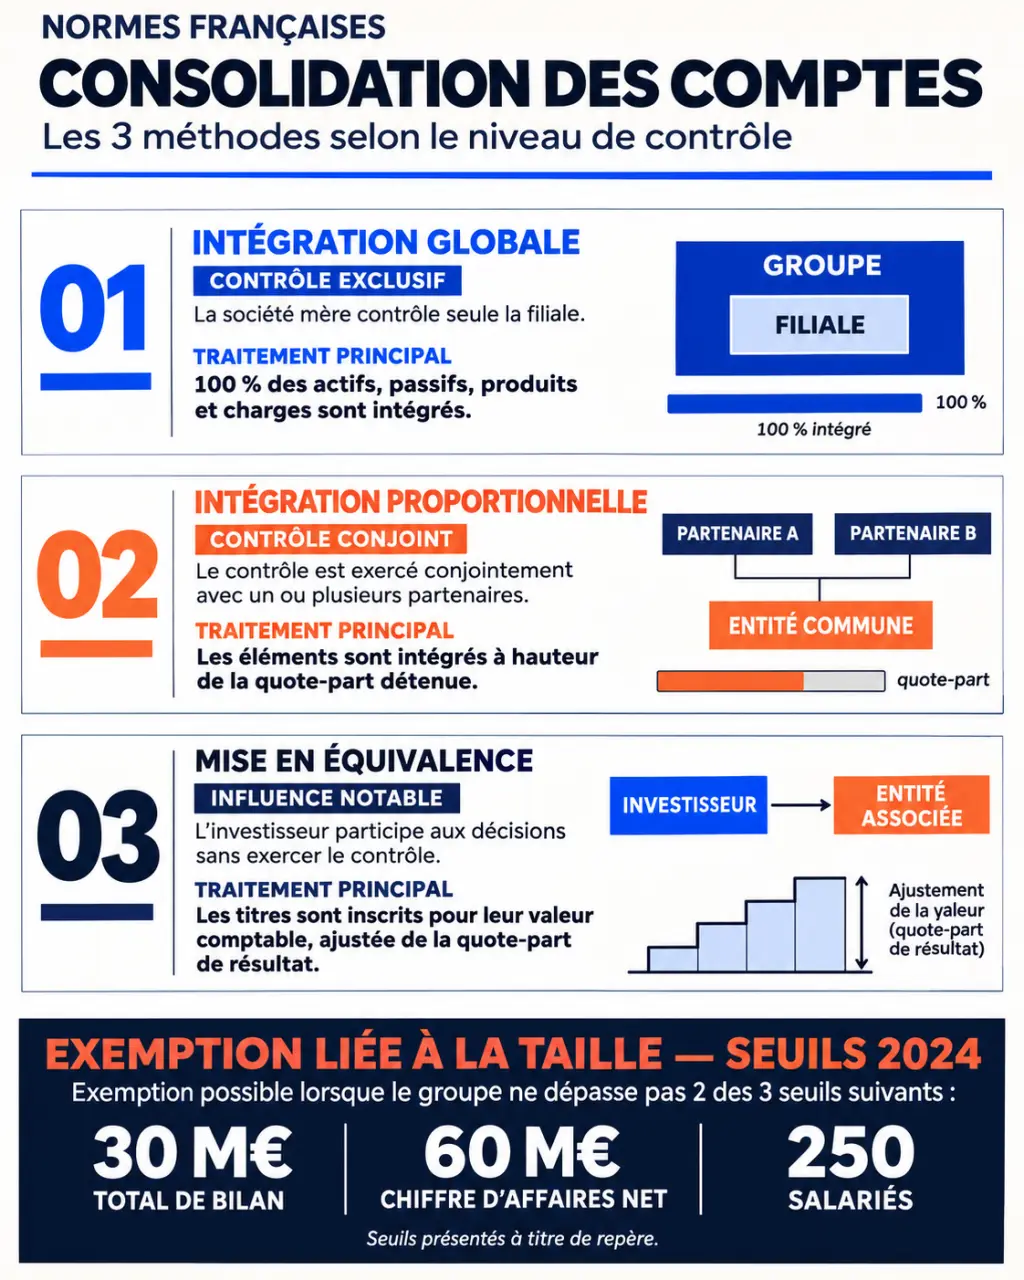
Pour les exercices ouverts à compter du 1er janvier 2024, les seuils de référence de l’exemption liée à la taille sont de 30 millions d’euros de total de bilan, 60 millions d’euros de chiffre d’affaires net et 250 salariés. Ils remplacent les anciens montants de 24 millions et 48 millions d’euros, l’effectif restant fixé à 250.
L’exemption s’apprécie au regard de deux des trois critères et sur deux exercices successifs, selon les modalités légales de calcul. Il faut donc documenter les données de l’ensemble concerné, les dates de franchissement et les règles d’agrégation applicables, plutôt que comparer uniquement les comptes de la holding aux seuils. Des restrictions existent notamment lorsque certaines entités d’intérêt public figurent dans l’ensemble.
Des exemptions qui doivent être justifiées
Une société mère elle-même incluse dans les comptes consolidés d’un ensemble plus grand peut bénéficier d’une exemption sous conditions. Des exclusions du périmètre sont également possibles dans des situations encadrées, notamment lorsque les entreprises présentent un intérêt négligeable, individuellement et collectivement, pour l’image fidèle.
Attention : un pourcentage de détention inférieur à 20 % n’est pas un seuil d’exemption pour intérêt négligeable. Ce pourcentage intervient dans l’analyse de l’influence notable. Chaque exemption mérite une note argumentée, validée avec les professionnels chargés de l’établissement et de l’audit des comptes.
Trois méthodes, déterminées par le pouvoir réellement exercé
La méthode ne se choisit pas pour obtenir le résultat le plus favorable. Elle découle du contrôle exercé et du référentiel applicable. En normes françaises, le règlement ANC 2020-01 constitue le cadre de référence. Les groupes dont les titres sont admis sur un marché réglementé de l’Union européenne établissent leurs comptes consolidés selon les IFRS adoptées par l’Union européenne.
| Situation | Méthode en normes françaises | Traitement principal |
|---|---|---|
| Contrôle exclusif | Intégration globale | Reprise de 100 % des actifs, passifs, produits et charges, avec distinction des intérêts minoritaires. |
| Contrôle conjoint | Intégration proportionnelle | Reprise des éléments à hauteur de la quote-part d’intérêt du groupe. |
| Influence notable | Mise en équivalence | Valorisation des titres à partir de la quote-part de capitaux propres et prise en compte de la quote-part de résultat. |
Le contrôle exclusif résulte notamment de la majorité des droits de vote, donc de plus de 50 %, mais peut aussi exister sans majorité. La désignation de la majorité des organes de direction pendant deux exercices successifs intervient notamment dans l’analyse du contrôle de fait. Une détention supérieure à 40 %, sans associé mieux placé, constitue une présomption dans les conditions prévues par le Code de commerce.
L’influence notable est présumée à partir de 20 % des droits de vote, sans constituer une règle automatique entre 20 % et 50 %. Les pactes d’associés et la gouvernance peuvent modifier l’analyse. En IFRS, une coentreprise relève généralement de la mise en équivalence ; les activités conjointes suivent un traitement distinct.
Par exemple, une filiale contrôlée à 60 % est intégrée globalement à 100 %, et non à 60 %. La part revenant aux autres associés apparaît dans les intérêts minoritaires. Cette distinction évite de sous-estimer les actifs et les dettes réellement contrôlés.
Organiser la clôture, de la collecte aux comptes publiables
Une consolidation fiable repose sur une chaîne documentée, avec des responsables identifiés et un calendrier partagé. Les travaux s’enchaînent généralement ainsi :
- Définir le périmètre : recenser les entités, acquisitions, cessions, droits de vote et méthodes applicables.
- Collecter les liasses : recueillir balances, annexes, engagements et détail des opérations intragroupe.
- Homogénéiser : aligner les méthodes comptables, retraiter les écarts et convertir les comptes en devises.
- Consolider : cumuler les données selon les méthodes retenues et éliminer les opérations internes.
- Contrôler et restituer : justifier les variations, produire les états et préparer l’annexe.
Les éliminations portent notamment sur les créances et dettes réciproques, les dividendes internes et les marges internes encore comprises dans les stocks. Les titres de participation sont rapprochés des capitaux propres correspondants ; les différences nécessitent notamment une analyse des écarts d’acquisition.
Les comptes consolidés sont arrêtés par l’organe compétent et soumis au contrôle des commissaires aux comptes. Dans le cadre français usuel, ils sont présentés à l’assemblée appelée à approuver les comptes annuels, sans vote d’approbation distinct obligatoire. Leur dépôt au greffe, accompagné des rapports requis, suit les règles applicables à la société. Ces formalités doivent être intégrées au calendrier de clôture.
Fiabiliser le pilotage sans multiplier les outils
Un tableur peut convenir à un périmètre simple, à condition de sécuriser les formules, les versions et les validations. Lorsque les filiales, devises et retraitements se multiplient, un logiciel spécialisé facilite la traçabilité et la répétabilité des traitements. Il ne remplace toutefois ni l’analyse comptable ni la qualité des informations collectées.
Pour comparer les solutions, examinez la gestion des périmètres, le rapprochement des opérations intragroupe, les contrôles automatiques, les habilitations et la piste d’audit. Demandez une démonstration sur vos propres difficultés : acquisition en cours d’exercice, changement de taux de change ou divergence entre deux liasses.
Le fast close, ou clôture accélérée, repose surtout sur l’anticipation : rapprocher les soldes internes avant la clôture, stabiliser les règles groupe et traiter les anomalies au fil de l’eau. Une mauvaise consolidation peut fausser les ratios bancaires, les décisions d’investissement et l’information publiée.
Enfin, les organisations concernées par la CSRD peuvent mutualiser certaines responsabilités et certains circuits de contrôle avec le reporting de durabilité. Les périmètres financiers et ESG ne sont cependant pas nécessairement identiques. L’objectif reste une information cohérente, justifiable et utile à la gouvernance, au-delà du seul respect d’une obligation.