La plus-value d’un fonds de commerce se calcule avant les exonérations fiscales
 La plus-value d’un fonds de commerce se calcule avant les exonérations fiscales
La plus-value d’un fonds de commerce correspond au gain réalisé lors de sa cession. Elle peut être fortement imposée, mais plusieurs dispositifs prévoient une exonération totale ou partielle selon les recettes, la valeur du fonds ou le départ à la retraite du cédant. Avant de signer, il faut donc calculer le gain réel, identifier le régime fiscal applicable et vérifier les formalités à accomplir.
Identifier ce qui crée réellement la plus-value
Une plus-value professionnelle apparaît lorsque le prix de cession d’un fonds de commerce dépasse sa valeur d’origine ou sa valeur nette comptable. À l’inverse, si le prix de vente est inférieur à cette valeur, l’opération génère une moins-value. Le principe est simple, mais le périmètre exact de la vente peut modifier sensiblement le résultat fiscal.
Calcul de la plus-value du fonds de commerce
Estimez simplement la plus-value à partir du prix de cession, des frais admis en déduction et de la valeur d’origine ou valeur nette comptable.
Formule : plus-value = prix de cession – frais déductibles – valeur d’origine ou valeur nette comptable.
Important : ce résultat ne détermine ni l’impôt final ni l’éligibilité à une exonération. Ces éléments dépendent notamment du régime fiscal applicable (IR ou IS) et de la situation du cédant. Il s’agit d’une estimation calculée selon la formule indiquée ci-dessus.
Le fonds n’inclut pas tous les biens de l’entreprise
Un fonds de commerce regroupe notamment la clientèle, l’enseigne, le nom commercial, le droit au bail et le matériel. Selon l’acte, certains éléments incorporels peuvent également être compris dans la cession. En revanche, les murs commerciaux ne font pas partie du fonds. Leur vente relève d’un traitement distinct. Les stocks sont aussi souvent cédés séparément, avec leur propre prix et leur propre traitement comptable.
Cette distinction est essentielle. Ventiler un prix global entre le fonds, le matériel, les marchandises et l’immobilier n’est pas une simple formalité de rédaction. Chaque ligne de l’acte de cession sert ensuite au traitement comptable : elle permet d’enregistrer la sortie des actifs, de calculer la valeur nette comptable et de vérifier la cohérence de l’opération. Une ventilation appuyée sur l’inventaire, l’état du matériel et une valorisation de la clientèle est plus facile à défendre qu’un montant global non justifié.
Calculer la plus-value du fonds de commerce sans fausser le prix
Le calcul de base repose sur la différence entre le prix de cession et la valeur retenue pour le fonds dans l’entreprise. Il faut aussi tenir compte des frais directement liés à l’opération lorsqu’ils sont admis en déduction. Le montant à retenir correspond donc au prix de cession diminué des frais déductibles, puis comparé à la valeur d’origine ou à la valeur nette comptable.
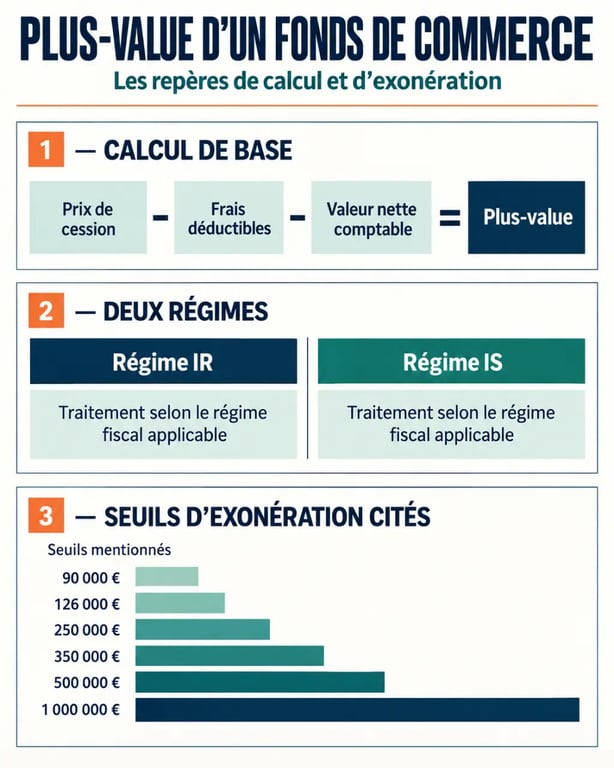
Plus-value = prix de cession net des frais déductibles – valeur d’origine ou valeur nette comptable.
Pour un fonds acquis 180 000 euros et revendu 300 000 euros, avec 10 000 euros de frais de cession admis en déduction, la plus-value théorique s’élève à 110 000 euros. Si le fonds a été créé par l’exploitant, sa valeur d’origine peut être faible, voire nulle. Le gain taxable potentiel est alors plus élevé. Cet exemple ne permet toutefois pas de déterminer, à lui seul, les exonérations applicables ni le régime fiscal à retenir.
Prix de vente et valeur vénale : un équilibre à documenter
Le prix doit refléter la valeur vénale du commerce. Le chiffre d’affaires, la rentabilité, l’emplacement, l’état du bail, la concurrence locale, la dépendance à un client majeur et les travaux nécessaires peuvent contribuer à cette évaluation. Une sous-évaluation destinée à réduire les droits ou l’imposition expose à un redressement fiscal. À l’inverse, un prix artificiellement élevé peut compliquer le financement du repreneur et fragiliser la transaction.
- Conservez les bilans, les tableaux de bord et les éléments ayant servi à la valorisation.
- Distinguez clairement le prix du fonds, celui du stock et celui des immobilisations.
- Prévoyez dans l’acte la reprise éventuelle des contrats et les conditions suspensives.
- Faites vérifier la cohérence du prix avec l’activité effectivement transmise.
IR ou IS : comprendre la fiscalité avant la signature
La taxation de la plus-value dépend d’abord de la personne qui détient le fonds et de son régime d’imposition. Une entreprise individuelle ou une société relevant de l’impôt sur le revenu n’est pas traitée comme une société soumise à l’impôt sur les sociétés.
Exonération fiscale des entreprises créées en BER — Consultez les règles BOFiP relatives à l’exonération d’impôt sur les bénéfices prévue pour les entreprises créant une activité dans les bassins d’emploi à redynamiser (BER).
| Situation | Traitement général de la plus-value | Point de vigilance |
|---|---|---|
| Entreprise à l’IR | La plus-value est professionnelle. La durée de détention peut conduire à distinguer la plus-value à court terme de celle à long terme. | Les dispositifs d’exonération liés aux recettes, au prix de cession ou à la retraite doivent être étudiés. |
| Société à l’IS | Le résultat de cession entre en principe dans le résultat imposable de la société, soumis notamment au taux normal de 25 %. | La taxation dans la société ne règle pas nécessairement la fiscalité ultérieure du dirigeant s’il distribue les sommes. |
La durée de détention compte surtout à l’IR
Pour les entreprises relevant de l’IR, une plus-value sur un élément détenu depuis moins de 2 ans est généralement qualifiée de plus-value à court terme. Au-delà de 2 ans, une plus-value à long terme peut s’appliquer aux éléments non amortissables, comme le fonds de commerce. Cette distinction modifie les modalités d’imposition. Elle doit être calculée élément par élément lorsque l’acte comprend aussi du matériel amortissable.
Repérer les trois voies d’exonération possibles
L’imposition n’est donc pas automatique. Les principaux régimes reposent sur des conditions strictes et souvent cumulatives : durée d’activité, nature de l’activité exercée, montant des recettes, valeur des éléments transmis et absence de contrôle conservé par le cédant dans certaines situations.
Exonération selon les recettes de l’activité
Après 5 ans d’activité, une exonération peut être envisagée lorsque les recettes annuelles restent sous certains seuils. Pour les activités de vente, l’exonération est totale jusqu’à 250 000 euros de recettes et devient partielle entre 250 000 et 350 000 euros. Pour les prestations de services, les seuils sont fixés à 90 000 euros pour l’exonération totale et à 126 000 euros pour l’exonération partielle.
Valeur du fonds cédé et départ à la retraite
Un autre dispositif peut s’appliquer lorsque la valeur des éléments transmis n’excède pas 500 000 euros. L’exonération devient partielle entre 500 000 et 1 000 000 euros. Le départ à la retraite du dirigeant constitue également un cas à examiner. Il suppose notamment la cessation des fonctions et le départ effectif à la retraite dans le délai requis. Ces régimes ne se cumulent pas mécaniquement. Une analyse préalable permet d’éviter une stratégie de cession qui fermerait l’accès à une option plus favorable.
Après la vente : déclarations, TVA et sécurisation du dossier
La cession déclenche rapidement des obligations fiscales et juridiques. L’entreprise doit notamment arrêter ses comptes, déterminer son résultat de cessation et déposer les déclarations nécessaires auprès du service des impôts des entreprises. Le délai de déclaration du résultat est généralement de 60 jours après la cession. Selon la situation de l’entreprise, les obligations liées à la TVA peuvent imposer une régularisation dans un délai de 30 jours.
La cession d’un fonds peut bénéficier d’une dispense de TVA lorsqu’elle porte sur une universalité totale ou partielle de biens et que le repreneur poursuit l’activité en tant qu’assujetti. Cette dispense ne doit pas être confondue avec les droits d’enregistrement, qui sont en principe dus par l’acquéreur lors de l’enregistrement de l’acte. L’acte peut toutefois organiser contractuellement la répartition économique de certains frais entre les parties.
- Établir un prix ventilé et justifié avant la signature.
- Calculer la plus-value par catégorie d’actifs.
- Tester les régimes d’exonération avant de fixer le calendrier de cession.
- Préparer les déclarations de cessation, de résultat et de TVA.
- Archiver l’acte, les annexes, les évaluations et les justificatifs pendant la durée utile en cas de contrôle.
La plus-value d’un fonds de commerce se prépare bien avant la publication de l’avis de cession. L’intervention coordonnée d’un expert-comptable, d’un avocat ou d’un notaire permet de vérifier le prix, le dispositif d’exonération envisageable et les délais. Cette préparation réduit le risque que la vente du commerce transforme un projet de transmission en mauvaise surprise fiscale.